Wer aktuell in Mönchengladbach eine Immobilie kaufen oder verkaufen möchte, kommt an einer Zahl nicht vorbei: dem Bauzins. Allein 2024 wurden in Mönchengladbach 2.466 Immobilien-Kaufverträge beurkundet, ein Plus von 18,5 Prozent gegenüber dem Vorjahr (Quelle: Grundstücksmarktbericht 2025), und bei praktisch jedem dieser Käufe entschied das Zinsniveau mit über die Finanzierbarkeit. Was dabei häufig übersehen wird: Bauzinsen folgen nicht eins zu eins dem Leitzins der Europäischen Zentralbank. Sie folgen einem eigenen Mechanismus, der auch nach der nächsten EZB-Sitzung gültig bleibt. Dieser Ratgeber erklärt, wie EZB-Leitzins, Kapitalmarktzinsen und Bauzinsen zusammenhängen, was das aktuell für Käufer und Verkäufer in Mönchengladbach bedeutet, und welche Finanzierungskonzepte dabei helfen, das eigene Risiko einzuordnen.
Kurz gesagt: Bauzinsen für die in Deutschland übliche Zinsbindung von zehn Jahren richten sich vor allem nach den Renditen am Kapitalmarkt, nicht direkt nach dem EZB-Leitzins (Quelle: Finanztip). Aktuell (Stand 31.08.2026) liegen sie für zehn Jahre Zinsbindung bei rund 4,0 bis 4,1 Prozent . Steigen die Zinsen, sinkt für viele Interessenten die finanzierbare Kaufsumme, das bremst tendenziell die Preise ; sinken sie, wirkt es umgekehrt. Für Ihre eigene Finanzierung ersetzt das keine individuelle Beratung.
Wie hängen EZB-Leitzins, Kapitalmarktzinsen und Bauzinsen zusammen?
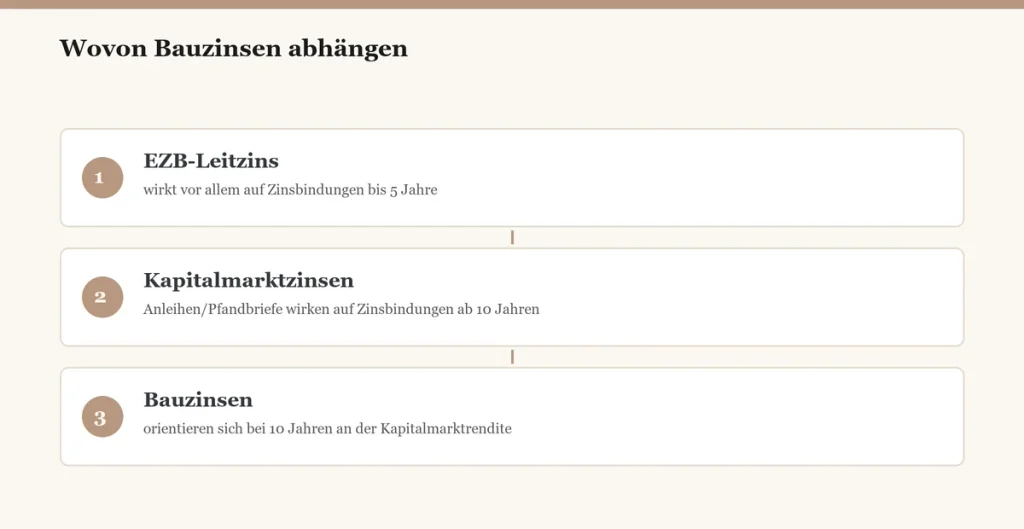
Die Leitzinsen der EZB wirken vor allem auf kurzfristige Finanzierungen bis etwa fünf Jahre Zinsbindung . Für die in Deutschland übliche Zinsbindung von zehn Jahren ist dagegen eine andere Größe entscheidend: die Rendite langfristiger Anleihen, allen voran Pfandbriefe .
Der Grund liegt in der Refinanzierung der Banken. Vergibt eine Bank ein Baudarlehen mit zehnjähriger Zinsbindung, reicht sie die Sicherheit in aller Regel an eine Pfandbriefbank weiter, die dafür eine eigene Anleihe mit ähnlicher Laufzeit ausgibt und sich an deren Rendite orientiert (Quelle: Finanztip). Steigt die Rendite dieser Anleihen, steigen mit einiger Verzögerung auch die Bauzinsen für lange Zinsbindungen. Das gilt unabhängig davon, ob die EZB ihren Leitzins gerade anhebt, senkt oder unverändert lässt. Wer die Bauzinsen einschätzen möchte, schaut deshalb besser auf die Entwicklung der Kapitalmarktzinsen als auf die EZB-Schlagzeile allein.
| Zinsbindung | Wichtigster Einflussfaktor |
|---|---|
| Bis 5 Jahre | EZB-Leitzins |
| 10 Jahre und länger | Kapitalmarktrenditen (Bundesanleihen/Pfandbriefe) |
Wie wirken sich Bauzinsen auf Nachfrage und Immobilienpreise aus?
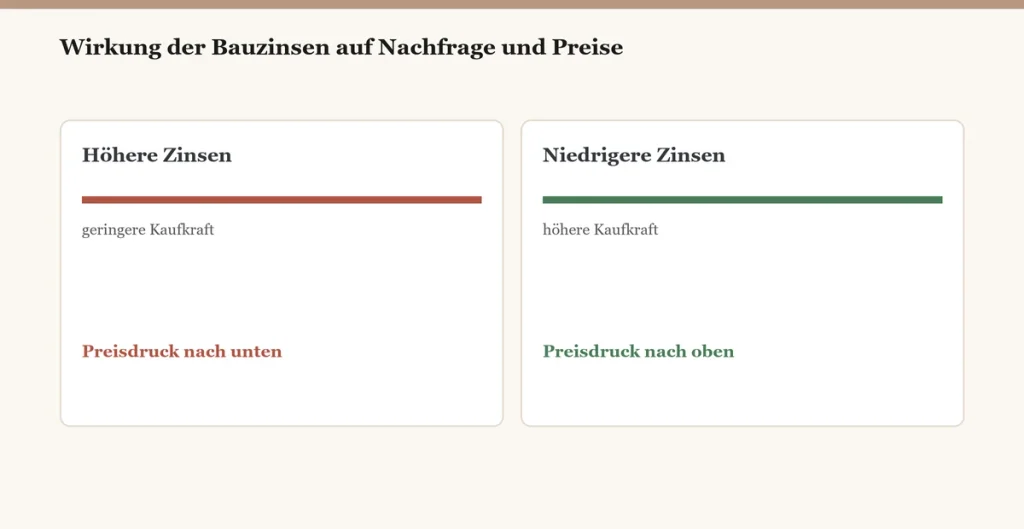
Höhere Bauzinsen senken die Kaufsumme, die sich viele Interessenten leisten können. Das erzeugt tendenziell Preisdruck nach unten , niedrigere Zinsen wirken umgekehrt.
Der Zusammenhang ist einfach nachzuvollziehen: Ein Baudarlehen wird über eine monatliche Rate aus Zins und Tilgung zurückgezahlt. Steigt der Zinsanteil, steigt bei gleichem Kaufpreis auch die monatliche Belastung. Banken stimmen einer entsprechenden Darlehenssumme dann häufig nur noch zu, wenn Käuferinnen und Käufer mehr Eigenkapital mitbringen oder einen niedrigeren Kaufpreis akzeptieren. Genau dieser Mechanismus erklärt, warum Immobilienpreise nach Zinsanstiegen häufig stagnieren oder nachgeben (Quelle: Finanztip).
Für Mönchengladbach zeigt sich dabei ein wichtiger Nebeneffekt: Trotz des seit 2022 gestiegenen Zinsniveaus wurden 2024 mit 2.466 Kaufverträgen wieder deutlich mehr Immobilien verkauft als 2023 mit 2.081, ein Plus von 18,5 Prozent (Quelle: Grundstücksmarktbericht 2025). Das Zinsniveau ist also ein wichtiger Faktor für Nachfrage und Preisbildung, aber kein Verkaufsstopp. Welche weiteren Faktoren neben den Zinsen den Wert einer Immobilie beeinflussen, erklären wir im Ratgeber Was beeinflusst den Immobilienwert in Mönchengladbach.
Was bedeuten die aktuellen Bauzinsen für Käufer in Mönchengladbach?
Aktuell (Stand 31.08.2026) liegen die Bauzinsen für zehn Jahre Zinsbindung bei rund 4,0 Prozent bei 60 Prozent Beleihung bis 4,1 Prozent bei 80 Prozent Beleihung .
| Zinsbindung | 60 %-Beleihung (Bestzins) | 80 %-Beleihung |
|---|---|---|
| 10 Jahre | 4,0 % | 4,1 % |
Quelle: Finanztip-Recherche, Stand 31.08.2026. Der tatsächliche Zinssatz hängt von Bonität, Objekt und Bank ab und kann regional abweichen .
Ein Grund für das aktuell erhöhte Niveau: Die Rendite zehnjähriger Bundesanleihen erreichte Ende August 2026 mit 3,2903 Prozent den höchsten Stand seit Mai 2011 (Quelle: ad-hoc-news.de), und Baudarlehen mit vergleichbarer Laufzeit orientieren sich an dieser Kapitalmarktrendite, wie im vorigen Abschnitt beschrieben. Am 10. September 2026 entscheidet die EZB erneut über ihren Leitzins (Quelle: zinsenkompass.de). Dieser Termin betrifft jedoch, wie beschrieben, vor allem kurze Zinsbindungen und nicht direkt die für den Immobilienkauf meist relevante Zehnjahresbindung. Wie viel Eigenkapital Sie für Ihre Finanzierung konkret benötigen, rechnen wir im Ratgeber Eigenkapital für die Immobilienfinanzierung im Detail vor.
Diese Informationen ersetzen keine individuelle Finanzberatung. Für Ihren Einzelfall empfehlen wir ein Gespräch mit Ihrer Bank oder einem unabhängigen Finanzierungsberater. Niemand kann verlässlich vorhersagen, wie sich die Zinsen in den kommenden Monaten entwickeln.
Was bedeuten steigende oder sinkende Zinsen für Verkäufer?
Das Zinsniveau bestimmt mit, wie viele Kaufinteressenten sich einen bestimmten Preis leisten können und wie zuverlässig ihre Finanzierung durchgeht . Beides gehört in eine realistische Preisstrategie.
Bei höheren Zinsen sinkt tendenziell der Kreis der Interessenten, die einen bestimmten Kaufpreis stemmen können . Für Verkäufer bedeutet das: Eine präzise Marktwertermittlung und eine marktgerechte Preisstrategie werden wichtiger als in Phasen niedriger Zinsen, in denen fast jeder Kaufpreis eine Finanzierung fand. Ebenso sinnvoll ist, die Finanzierungsbestätigung von Kaufinteressenten früh im Verkaufsprozess zu prüfen. Das schützt vor geplatzten Verkäufen kurz vor dem Notartermin und filtert Anfragen ohne belastbare Finanzierungszusage bereits vor der Besichtigung heraus.
Sinken die Zinsen dagegen, wächst der Kreis der Interessenten wieder, was tendenziell die Nachfrage und damit auch die Preise stützt . In beiden Richtungen gilt: Wer eine Immobilie in Mönchengladbach verkaufen möchte, sollte den Angebotspreis am aktuellen Zinsumfeld ausrichten, nicht an Werten aus einer anderen Zinsphase. Auch für Kaufinteressenten lohnt sich der Blick auf unsere Seite Immobilie kaufen in Mönchengladbach, dort hinterlegen wir Suchaufträge und ordnen passende Angebote persönlich ein.
Was sind Zinsbindung, Anschlussfinanzierung und Forward-Darlehen?
Drei Begriffe, die jede Immobilienfinanzierung über viele Jahre begleiten, kurz erklärt:
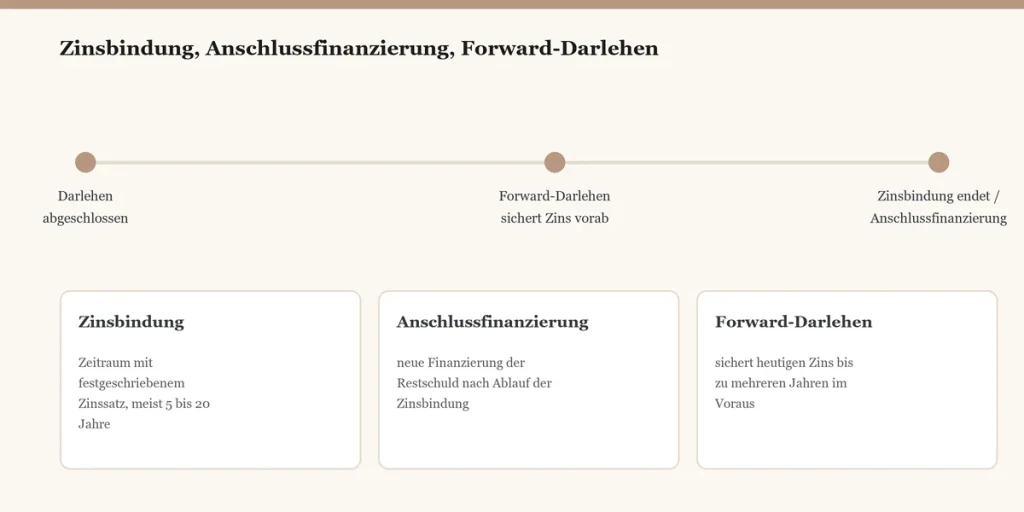
Der Zeitraum, für den der vereinbarte Zinssatz Ihres Darlehens festgeschrieben ist. In Deutschland üblich sind fünf, zehn, 15 oder 20 Jahre.
Die neue Finanzierung Ihrer Restschuld nach Ablauf der ursprünglichen Zinsbindung, zu dem dann gültigen Zinsniveau, das höher oder niedriger ausfallen kann als beim ersten Abschluss.
Sichert den heutigen Zinssatz bereits mehrere Jahre vor dem Ende der laufenden Zinsbindung für die Anschlussfinanzierung, gegen einen Zinsaufschlag der Bank für diese Vorab-Sicherheit.
Wer heute weiß, dass die eigene Zinsbindung in den kommenden Jahren ausläuft, kann die Entwicklung der Kapitalmarktzinsen beobachten und rechtzeitig prüfen, ob ein Forward-Darlehen sinnvoll ist, statt erst kurz vor Ablauf zu handeln.
Die häufigsten Fehler bei der Zins-Einschätzung
Bei der Einschätzung von Bauzinsen wiederholen sich einige Denkfehler, unabhängig vom aktuellen Zinsniveau.
- Zinsprognosen als Tatsache behandeln: Niemand kann verlässlich vorhersagen, wie sich die Zinsen in den kommenden Monaten entwickeln, auch ausgewiesene Expertinnen und Experten liegen regelmäßig daneben.
- Nur auf den EZB-Leitzins schauen: Für die zehnjährige Zinsbindung sind die Kapitalmarktrenditen entscheidender als eine einzelne EZB-Sitzung
- Anschlussfinanzierung erst kurz vor Ablauf angehen: Wer frühzeitig vergleicht, hat mehr Verhandlungsspielraum und kann ein Forward-Darlehen prüfen.
- Auf den vermeintlich richtigen Zeitpunkt warten: Wer den Kauf endlos aufschiebt, weil die Zinsen vielleicht sinken, verpasst häufig passende Objekte, ohne dass die erhoffte Zinssenkung eintritt.
- Zinsniveau isoliert betrachten: Ohne Bezug zur eigenen Kaufkraft und zum Eigenkapital bleibt eine einzelne Zinszahl wenig aussagekräftig.
Häufige Fragen zu Bauzinsen und Immobilienkauf
Wovon hängen die aktuellen Bauzinsen ab?
Vor allem vom EZB-Leitzins bei kurzen Zinsbindungen und von den Renditen langfristiger Anleihen wie Pfandbriefen bei langen Zinsbindungen . Für die übliche Zehnjahresbindung sind die Kapitalmarktrenditen die entscheidende Größe.
Wie hoch sind die Bauzinsen für zehn Jahre Zinsbindung aktuell?
Stand 31.08.2026 liegen sie bei rund 4,0 Prozent bei 60 Prozent Beleihung bis 4,1 Prozent bei 80 Prozent Beleihung (Quelle: Finanztip). Der tatsächliche Satz hängt von Bonität, Objekt und Bank ab.
Wirken sich steigende Zinsen auf die Immobilienpreise in Mönchengladbach aus?
Ja, tendenziell: Höhere Zinsen senken die finanzierbare Kaufsumme vieler Interessenten und bremsen dadurch die Preise . In Mönchengladbach wurden trotz gestiegener Zinsen 2024 mit 2.466 Kaufverträgen wieder mehr Immobilien verkauft als im Vorjahr (Quelle: Grundstücksmarktbericht 2025).
Was ist eine Anschlussfinanzierung?
Die neue Finanzierung der Restschuld nach Ablauf der ursprünglichen Zinsbindung, zum dann gültigen Zinsniveau, das höher oder niedriger sein kann als beim ersten Abschluss.
Was ist ein Forward-Darlehen, und wann lohnt es sich?
Ein Forward-Darlehen sichert den heutigen Zinssatz bereits mehrere Jahre vor Ablauf der laufenden Zinsbindung, gegen einen Zinsaufschlag der Bank. Es kann sinnvoll sein, wenn steigende Kapitalmarktzinsen erwartet werden, eine sichere Prognose gibt es dafür aber nicht.
Sollte ich beim Immobilienkauf auf sinkende Zinsen warten?
Das lässt sich pauschal nicht beantworten. Niemand kann verlässlich vorhersagen, wie sich die Zinsen entwickeln, während ein passendes Objekt in der Zwischenzeit vergriffen sein kann. Wir ordnen Ihre persönliche Situation gern individuell ein.
Fazit
Bauzinsen für die in Deutschland übliche zehnjährige Zinsbindung folgen vor allem den Kapitalmarktrenditen, nicht direkt dem EZB-Leitzins (Quelle: Finanztip). Aktuell (Stand 31.08.2026) liegen sie bei rund 4,0 bis 4,1 Prozent , ein Niveau, das auch mit dem 15-Jahres-Hoch der Bundesanleihen-Rendite zusammenhängt (Quelle: ad-hoc-news.de). Für Käufer entscheidet das Zinsniveau mit über die finanzierbare Kaufsumme, für Verkäufer über die realistische Preisstrategie und die Zahl zahlungsfähiger Interessenten . Wie viel Eigenkapital Sie konkret benötigen, zeigt unser Ratgeber Eigenkapital für die Immobilienfinanzierung, und wie sich der Wert Ihrer Immobilie unabhängig vom aktuellen Zinsniveau ermitteln lässt, unser Ratgeber Was ist mein Haus wert. Als Immobilienmakler in Mönchengladbach ordnen wir die aktuellen Zinsen gern persönlich für Ihr Vorhaben ein, ganz gleich ob Sie kaufen oder verkaufen möchten. Als Makler in Mönchengladbach verfolgen wir die Zinsentwicklung laufend und wissen, wie sich die Konditionen einzelner Banken aktuell unterscheiden.
Sie möchten wissen, was das aktuelle Zinsumfeld konkret für Ihren Kauf oder Verkauf in Mönchengladbach bedeutet? Wir ordnen die Zahlen gemeinsam mit Ihnen ein, unverbindlich und kostenlos.
Kostenlose Immobilienbewertung anfordern Suchauftrag hinterlegen
Sandy Zimmermann begleitet seit 12 Jahren Eigentümer und Käufer am Niederrhein und ordnet Zins- und Marktentwicklungen regelmäßig für ihre Kundinnen und Kunden ein, immer mit Verweis auf die passende Fachberatung für den Einzelfall.
Quellen
- Aktuelle Bauzinsen + Zins-Mechanismus (EZB/Kapitalmarkt) + Wirkung auf Immobilienpreise: finanztip.de
- Rendite 10-jähriger Bundesanleihen, 15-Jahres-Hoch (31.08.2026): ad-hoc-news.de
- EZB-Sitzungstermin 10. September 2026: zinsenkompass.de
- Grundstücksmarktbericht 2025, Gutachterausschuss der Stadt Mönchengladbach: boris.nrw.de (PDF)
Diese Informationen ersetzen keine individuelle Finanzberatung. Für Ihren Einzelfall empfehlen wir ein Gespräch mit Ihrer Bank oder einem unabhängigen Finanzierungsberater.