Bevor die erste Besichtigung überhaupt stattfindet, stellt sich für die meisten Käuferinnen und Käufer in Mönchengladbach eine Frage zuerst: Reicht das Ersparte für eine Immobilienfinanzierung überhaupt aus? Allein 2024 wurden in Mönchengladbach 2.466 Immobilien-Kaufverträge beurkundet (Quelle: Grundstücksmarktbericht 2025), und bei praktisch jedem einzelnen Kauf stand am Anfang dieselbe Rechnung. Unsere Ratgeber Hauskauf Ablauf in Mönchengladbach und Haus kaufen Checkliste nennen die Finanzierungsprüfung als einen von mehreren Schritten, und im Ratgeber Kaufnebenkosten beim Hauskauf haben wir Grunderwerbsteuer, Notar-, Grundbuch- und Maklerkosten bereits im Detail vorgerechnet. Dieser Artikel führt beides zusammen und beantwortet, wie viel Eigenkapital insgesamt sinnvoll ist, nicht nur für den Kaufpreis, sondern für die gesamte Finanzierung.
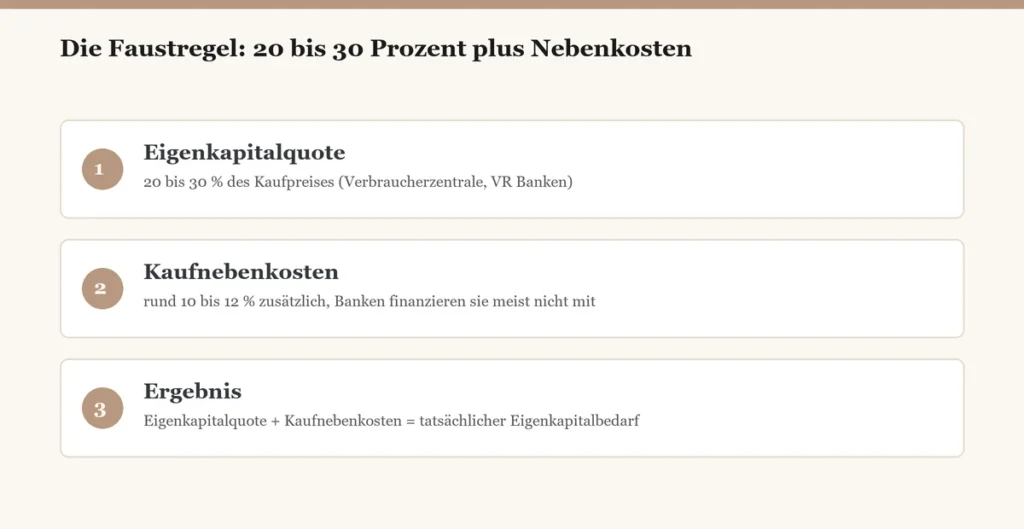
Kurz gesagt: Banken empfehlen üblicherweise 20 bis 30 Prozent des Kaufpreises als Eigenkapital , plus die vollständigen Kaufnebenkosten von rund 10 bis 12 Prozent obendrauf . Bei 400.000 Euro Kaufpreis in Mönchengladbach sind das je nach gewählter Quote rund 112.000 bis 168.280 Euro . Wer weniger einbringt, zahlt in aller Regel höhere Zinsen und trägt ein größeres Risiko .
Wie viel Eigenkapital fordern Banken für eine Immobilienfinanzierung?
Für die Kaufpreis-Finanzierung nennen zwei unabhängige Quellen eine ähnliche Spanne. Die Verbraucherzentrale schreibt, dass Banken oft 20 Prozent der Gesamtkosten aus eigenen Mitteln fordern (Quelle: Verbraucherzentrale), die Genossenschaftliche FinanzGruppe empfiehlt 20 bis 30 Prozent der Gesamtkosten (Quelle: VR Banken). Die beiden Werte überschneiden sich bei 20 Prozent, und genau dieser Wert gilt als praktische Untergrenze, ab der ein Verkaufserlös im Ernstfall die Restschuld meist noch deckt .
Je nach Objekt, Lage und persönlicher Risikobereitschaft kann die sinnvolle Quote innerhalb dieses Korridors variieren . Wichtig ist dabei: Diese 20 bis 30 Prozent beziehen sich zunächst nur auf den Kaufpreis, nicht auf die gesamte Summe, die am Ende an Eigenmitteln bereitstehen sollte . Warum das ein entscheidender Unterschied ist, zeigt der nächste Abschnitt.
| Quelle | Empfohlene Eigenkapitalquote | Kernaussage |
|---|---|---|
| Verbraucherzentrale | 20 % | Oft von Banken gefordert; deckt im Ernstfall meist den Verkaufserlös |
| VR Banken (Genossenschaftliche FinanzGruppe) | 20 bis 30 % | Mehr Eigenkapital senkt in aller Regel den Zinssatz |
Warum reicht die Kaufpreis-Quote allein nicht aus?
Die Eigenkapitalquote von 20 bis 30 Prozent bezieht sich auf den reinen Kaufpreis. Zusätzlich kommen die Kaufnebenkosten hinzu, und die übernehmen Banken in aller Regel nicht mit . In Mönchengladbach liegen sie üblicherweise bei rund 10 bis 12 Prozent des Kaufpreises (Quelle: Immobilie kaufen in Mönchengladbach): 6,5 Prozent Grunderwerbsteuer (Quelle: Finanzamt NRW), rund 1,5 bis 2 Prozent Notar- und Grundbuchkosten sowie, falls ein Makler beteiligt ist, ein Käuferanteil von 3,57 Prozent Maklerprovision . Wie sich diese drei Posten im Detail zusammensetzen, haben wir im Ratgeber Kaufnebenkosten beim Hauskauf in Mönchengladbach ausführlich vorgerechnet.
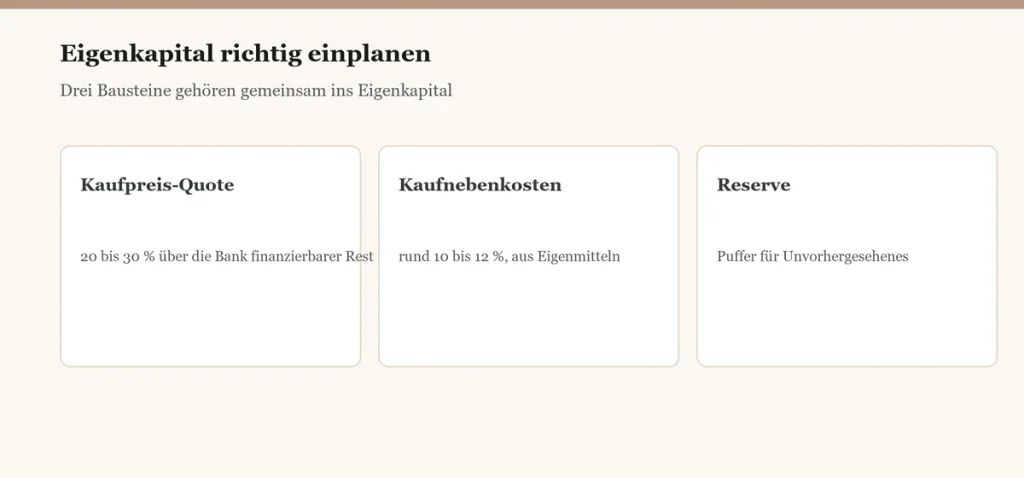
Für die Eigenkapitalplanung heißt das: Wer nur die Kaufpreis-Quote im Kopf hat, unterschätzt den tatsächlichen Bedarf schnell um mehrere Zehntausend Euro. Die vollständige Formel lautet: Eigenkapitalquote vom Kaufpreis plus die kompletten Kaufnebenkosten, im Idealfall ergänzt um eine kleine Reserve für Unvorhergesehenes.
Rechenbeispiel: Wie viel Eigenkapital brauchen Sie tatsächlich?
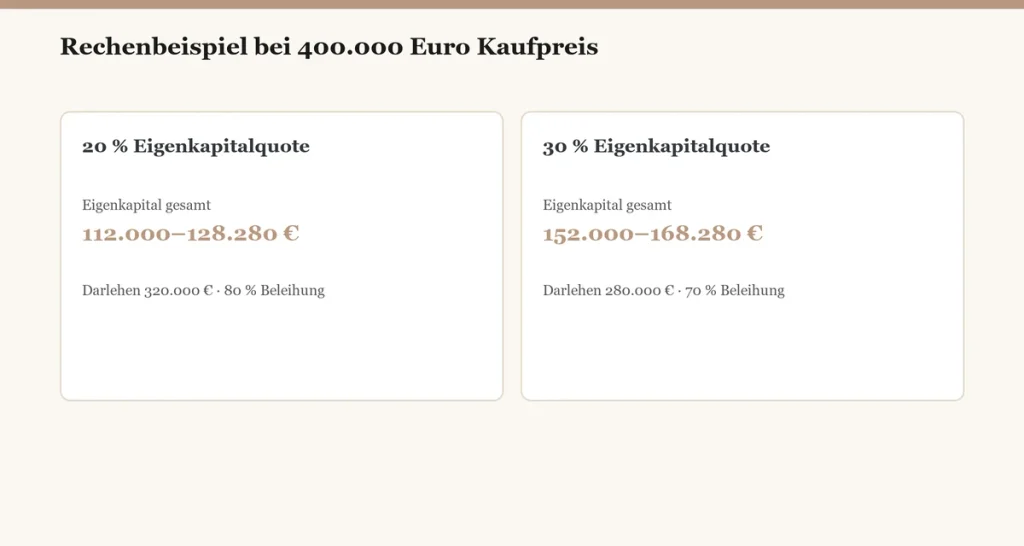
Wie sich das in echten Zahlen niederschlägt, zeigt ein Rechenbeispiel bei 400.000 Euro Kaufpreis, wie es auch im Kaufnebenkosten-Ratgeber verwendet wird . Die Tabelle stellt eine Eigenkapitalquote von 20 Prozent einer Quote von 30 Prozent gegenüber, jeweils inklusive der Kaufnebenkosten ohne und mit Maklerbeteiligung .
| Posten | 20 % Eigenkapitalquote | 30 % Eigenkapitalquote |
|---|---|---|
| Eigenkapital für den Kaufpreis | 80.000 € | 120.000 € |
| Kaufnebenkosten (ohne bis mit Makler) | 32.000–48.280 € | 32.000–48.280 € |
| Eigenkapital gesamt | 112.000–128.280 € | 152.000–168.280 € |
| Darlehensbetrag | 320.000 € | 280.000 € |
| Beleihungsauslauf | 80 % | 70 % |
Die Nebenkosten-Spanne errechnet sich aus Grunderwerbsteuer, Notar-/Grundbuch- und Maklerkosten , wie auch im Ratgeber Kaufnebenkosten vorgerechnet. Ihr persönlicher Bedarf hängt vom tatsächlichen Kaufpreis und davon ab, ob ein Makler beteiligt ist.
Vollfinanzierung ohne Eigenkapital: Was bedeutet das, und welche Risiken gibt es?
Eine Vollfinanzierung deckt den kompletten Kaufpreis über ein Darlehen ab, Eigenkapital fließt dann höchstens noch in die Kaufnebenkosten. Der Beleihungsauslauf, also das Verhältnis von Darlehenssumme zu Immobilienwert, liegt in diesem Fall rechnerisch bei 100 Prozent , und genau dieser Wert markiert in der Praxis das obere Ende der Risikoskala.
Wie verbreitet das bereits ist, zeigen Zahlen der Deutschen Bundesbank: Der durchschnittliche Beleihungsauslauf lag zuletzt bei 83 Prozent, und 14 Prozent der im vierten Quartal 2025 abgeschlossenen Neukredite wiesen eine Darlehenssumme auf, die den Wert der Immobilie überstieg (Quelle: Bundesbank-Daten, zitiert nach Interhyp). Die Verbraucherzentrale warnt in diesem Zusammenhang deutlich: Wer kein oder nur wenig Eigenkapital einsetzt, zahlt höhere Zinsen, braucht tendenziell länger zur Entschuldung und trägt bei einem vorzeitigen Verkauf das Risiko, dass am Ende noch Schulden übrig bleiben (Quelle: Verbraucherzentrale).
Diese Informationen ersetzen keine individuelle Finanzberatung. Für Ihren Einzelfall empfehlen wir ein Gespräch mit einem unabhängigen Finanzierungsberater oder Ihrer Bank.
„Der durchschnittliche Beleihungsauslauf lag zuletzt bei 83 Prozent. 14 Prozent der im vierten Quartal 2025 abgeschlossenen Neukredite wiesen eine Darlehenssumme auf, die den Wert der Immobilie überstieg.“ Bundesbank-Daten (Q4 2025), zitiert nach: interhyp.de
Die häufigsten Fehler bei der Eigenkapitalplanung
Bei der Eigenkapitalplanung wiederholen sich einige Muster, und alle lassen sich mit etwas Vorbereitung vermeiden.
- Nur den Kaufpreis kalkuliert: Die Kaufnebenkosten werden vergessen oder deutlich zu niedrig geschätzt.
- Komplettes Erspartes eingeplant: Ohne Reserve für Unvorhergesehenes gerät die Finanzierung schnell unter Druck.
- Vollfinanzierung ohne Vergleichsangebote: Wer ohne Eigenkapital finanziert, sollte besonders sorgfältig mehrere Bankangebote gegenüberstellen.
- Eigenkapitalquote isoliert betrachtet: Ohne den Bezug zum Beleihungsauslauf bleibt unklar, wie sich die Quote tatsächlich auf die Konditionen auswirkt.
- Finanzierungsprüfung zu spät im Kaufprozess: Sie sollte laut unserem Ratgeber Hauskauf Ablauf möglichst früh stehen, nicht erst kurz vor dem Notartermin.
Häufige Fragen zum Eigenkapital für die Immobilienfinanzierung
Wie viel Eigenkapital braucht man mindestens für ein Haus in Mönchengladbach?
Banken fordern häufig mindestens 20 Prozent des Kaufpreises, empfohlen werden 20 bis 30 Prozent , zuzüglich der vollständigen Kaufnebenkosten von rund 10 bis 12 Prozent obendrauf .
Ist eine Immobilienfinanzierung ohne Eigenkapital möglich?
Grundsätzlich ja, als Vollfinanzierung mit 100 Prozent Beleihungsauslauf. Sie ist jedoch mit höheren Zinsen und einem größeren finanziellen Risiko verbunden .
Zählen die Kaufnebenkosten zum Eigenkapital?
Ja. Banken finanzieren die Kaufnebenkosten in der Regel nicht mit, sie sollten deshalb zusätzlich zur Eigenkapitalquote für den Kaufpreis eingeplant werden .
Wirkt sich mehr Eigenkapital auf den Zinssatz aus?
In aller Regel ja: Je höher das Eigenkapital, desto niedriger meist der Zinssatz, weil die Bank ein geringeres Ausfallrisiko trägt . Eine konkrete Zinszahl kann nur ein individuelles Bankgespräch liefern.
Was ist der Beleihungsauslauf?
Das Verhältnis der Darlehenssumme zum Immobilienwert. 20 Prozent Eigenkapital auf den Kaufpreis entsprechen grob einem Beleihungsauslauf von 80 Prozent , der Bundesbank-Durchschnitt liegt bei 83 Prozent .
Sollte ich mein gesamtes Erspartes als Eigenkapital einsetzen?
Nicht ohne Reserve. Neben der Eigenkapitalquote und den Kaufnebenkosten empfiehlt sich ein finanzieller Puffer für Unvorhergesehenes nach dem Kauf.
Fazit
20 bis 30 Prozent Eigenkapital für den Kaufpreis, plus rund 10 bis 12 Prozent Kaufnebenkosten obendrauf : Bei 400.000 Euro Kaufpreis in Mönchengladbach sind das grob 112.000 bis 168.280 Euro . Wer weniger einbringt, kann trotzdem finanzieren, zahlt dafür aber in aller Regel höhere Zinsen und trägt ein größeres Risiko . Zusammen mit unseren Ratgebern Hauskauf Ablauf, Haus kaufen Checkliste und Kaufnebenkosten haben Sie damit alle vier Bausteine für einen gut vorbereiteten Immobilienkauf in Mönchengladbach beisammen. Als Immobilienmakler in Mönchengladbach ordnen wir diese Zahlen gern persönlich für Ihr konkretes Vorhaben ein. Als Makler in Mönchengladbach kennen wir zudem die Konditionen, mit denen regionale Banken bei welchem Eigenkapitalanteil tatsächlich rechnen.
Sie planen einen Immobilienkauf in Mönchengladbach und möchten wissen, wie viel Eigenkapital Sie für Ihr Wunschobjekt konkret brauchen? Wir hinterlegen Ihren Suchauftrag und ordnen die Finanzierungsfrage gemeinsam mit Ihnen ein.
Kostenlosen Suchauftrag anfordern
Sandy Zimmermann begleitet seit 12 Jahren Eigentümer und Käufer am Niederrhein, auch bei der Einordnung der Eigenkapitalfrage, immer mit Verweis auf die passende Fachberatung für den Einzelfall.
Quellen
- Eigenkapital-Faustregel und Risiko bei wenig Eigenkapital: verbraucherzentrale.de
- Eigenkapital-Faustregel und Zinszusammenhang: vr.de
- Beleihungsauslauf und Vollfinanzierung, Bundesbank-Daten Q4 2025: interhyp.de
- Grunderwerbsteuer NRW: finanzamt.nrw.de
- Grundstücksmarktbericht 2025, Gutachterausschuss der Stadt Mönchengladbach: boris.nrw.de (PDF)
Diese Informationen ersetzen keine individuelle Finanzberatung. Für Ihren Einzelfall empfehlen wir ein Gespräch mit einem unabhängigen Finanzierungsberater oder Ihrer Bank.