Kaum ist der erste Schock über den Todesfall verdaut, taucht schon die nächste Sorge auf: Was, wenn der Verkauf des geerbten Hauses am Ende teuer wird, weil irgendeine Steuer übersehen wurde? Diese Angst ist verständlich, aber in den meisten Fällen unbegründet. Wie im Ratgeber Geerbtes Haus verkaufen bereits angesprochen, sind es vor allem zwei Steuerarten, die bei einer geerbten Immobilie überhaupt eine Rolle spielen können. Dieser Artikel erklärt beide im Detail, mit den geltenden Fristen und Freibeträgen. Sie müssen nichts überstürzen.
Kurz gesagt: Beim Verkauf einer geerbten Immobilie können zwei unterschiedliche Steuern eine Rolle spielen: die Erbschaftsteuer auf den Erwerb selbst und die Spekulationssteuer auf einen späteren Verkaufsgewinn. Die Erbschaftsteuer greift nur oberhalb der persönlichen Freibeträge, die Spekulationssteuer nur innerhalb von zehn Jahren seit dem ursprünglichen Kauf durch den Erblasser, nicht ab dem Erbfall.
Erbschaftsteuer oder Spekulationssteuer: Was betrifft mich?
Die beiden Steuerarten knüpfen an ganz unterschiedliche Ereignisse an, und genau das sorgt in Erbfällen häufig für Verwirrung. Die Erbschaftsteuer betrifft den Erwerb selbst, also den Moment, in dem die Immobilie durch den Erbfall in Ihr Eigentum übergeht. Die Spekulationssteuer dagegen betrifft ausschließlich einen späteren Verkauf, genauer gesagt einen dabei erzielten Gewinn.
Beide Steuern können unabhängig voneinander relevant werden, müssen es aber nicht. Es ist durchaus möglich, dass weder die eine noch die andere anfällt, etwa wenn der Wert der Immobilie unter dem persönlichen Freibetrag liegt und die Spekulationsfrist bereits abgelaufen ist. Ebenso ist es möglich, dass nur eine der beiden greift, während die andere für Ihren Fall gar keine Rolle spielt. Die folgenden Abschnitte ordnen jede der beiden Steuerarten für sich ein, damit Sie am Ende genau wissen, welche für Ihre Situation überhaupt in Frage kommt.
Ein weiterer Unterschied liegt im Zeitpunkt der Fälligkeit. Die Erbschaftsteuer wird, sofern sie überhaupt anfällt, relativ zeitnah nach dem Erbfall festgesetzt, unabhängig davon, ob Sie die Immobilie später verkaufen oder behalten. Die Spekulationssteuer entsteht dagegen frühestens mit dem Notartermin des Verkaufs, und sie betrifft ausschließlich einen tatsächlich erzielten Gewinn, nicht den Immobilienwert als solchen. Wer verkauft, ohne einen Gewinn gegenüber dem ursprünglichen Kaufpreis des Erblassers zu erzielen, zahlt auch dann keine Spekulationssteuer, wenn die Frist noch läuft .
Wie hoch ist der Freibetrag bei der Erbschaftsteuer?
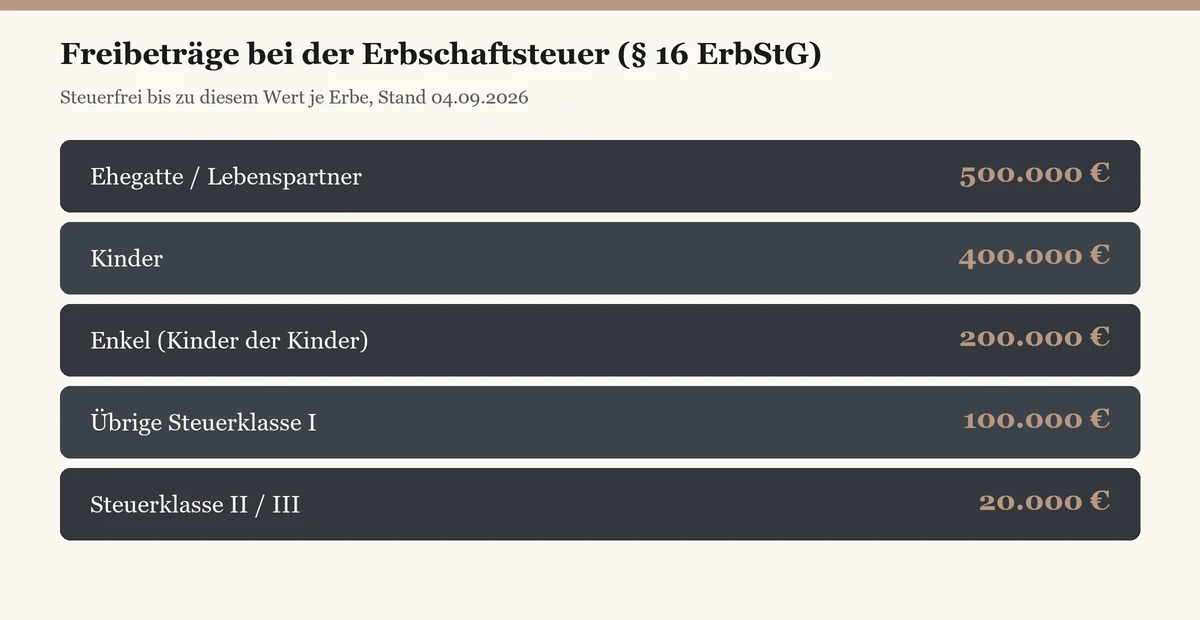
Der Freibetrag richtet sich nach dem Verwandtschaftsgrad zum Erblasser, nicht nach dem Wert der Immobilie allein. Liegt der geerbte Wert unterhalb dieses persönlichen Freibetrags, fällt für Sie keine Erbschaftsteuer an, egal wie hoch der Verkehrswert des Hauses tatsächlich ist.
| Verwandtschaftsgrad | Freibetrag |
|---|---|
| Ehegatte / Lebenspartner | 500.000 € |
| Kinder | 400.000 € |
| Enkel (Kinder der Kinder) | 200.000 € |
| Übrige Personen Steuerklasse I | 100.000 € |
| Steuerklasse II | 20.000 € |
| Steuerklasse III | 20.000 € |
Quelle: § 16 ErbStG, abgerufen 04.09.2026.
Wichtig ist dabei: Der Freibetrag gilt je Erbe, nicht pro Immobilie. Erben mehrere Kinder gemeinsam ein Haus, hat jedes Kind seinen eigenen Freibetrag von 400.000 Euro für seinen jeweiligen Anteil, nicht nur einmal für das ganze Objekt. Den steuerlich maßgeblichen Wert ermittelt das Finanzamt anhand des Verkehrswerts der Immobilie. Wird das Haus vergleichsweise zeitnah nach dem Erbfall an einen Dritten verkauft, wird der tatsächlich erzielte Verkaufspreis in der Praxis häufig als Nachweis für diesen Wert anerkannt , das ersetzt aber keine individuelle Prüfung durch einen Steuerberater.
Wann läuft die Spekulationsfrist ab?
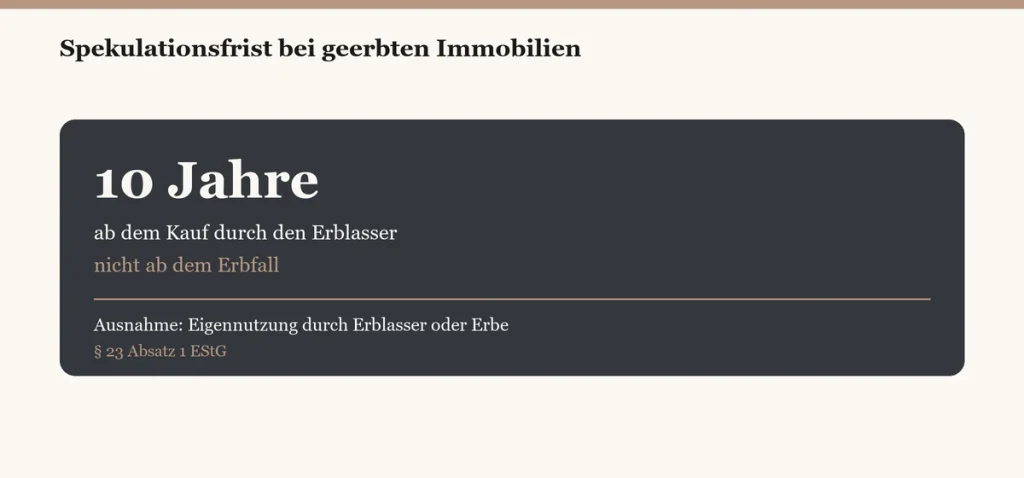
Hier passiert der wohl häufigste Denkfehler unter Erben: Viele gehen davon aus, dass die Zehn-Jahres-Frist mit dem Erbfall neu zu laufen beginnt, weil sie ja selbst erst jetzt Eigentümer geworden sind. Das ist so nicht richtig.
„Bei unentgeltlichem Erwerb ist dem Einzelrechtsnachfolger für Zwecke dieser Vorschrift die Anschaffung oder die Überführung des Wirtschaftsguts in das Privatvermögen durch den Rechtsvorgänger zuzurechnen.“ § 23 Absatz 1 Satz 3 EStG. Quelle: gesetze-im-internet.de
Übersetzt heißt das: Als Erbe treten Sie in die steuerliche Position des Erblassers ein . Für die Zehn-Jahres-Frist, die bei Grundstücksverkäufen grundsätzlich gilt , zählt also nicht der Tag des Erbfalls, sondern der Tag, an dem der Erblasser das Haus ursprünglich gekauft hat. Hat Ihre Mutter oder Ihr Vater das Elternhaus vor zwanzig, dreißig oder vierzig Jahren erworben, ist diese Frist beim Verkauf durch Sie als Erbe längst abgelaufen, unabhängig davon, wie kurz Sie selbst schon Eigentümer sind. Das ist für viele Erben eine erleichternde Nachricht, denn gerade bei lange gehaltenen Elternhäusern spielt die Spekulationssteuer dann überhaupt keine Rolle mehr.
Umgekehrt gilt aber auch: Hat der Erblasser das Haus erst vor wenigen Jahren gekauft, läuft die Frist entsprechend weiter, und ein Verkauf innerhalb der verbleibenden Zeit kann einen steuerpflichtigen Gewinn auslösen. Maßgeblich ist in jedem Fall das ursprüngliche Kaufdatum, das sich in der Regel aus dem alten Kaufvertrag oder dem Grundbuch ergibt.
Wann ist der Verkauf trotzdem steuerfrei?
Selbst wenn die Zehn-Jahres-Frist noch nicht abgelaufen ist, bleibt ein Verkauf in einem wichtigen Fall trotzdem steuerfrei: bei Eigennutzung. Ausgenommen von der Spekulationssteuer sind Immobilien, die entweder durchgehend zu eigenen Wohnzwecken genutzt wurden, oder die im Jahr des Verkaufs und in den beiden vorangegangenen Jahren zu eigenen Wohnzwecken genutzt wurden . Diese Nutzung kann sowohl durch den Erblasser als auch durch Sie selbst als Erbe erfolgt sein.
Ein Beispiel macht das greifbar: Hat Ihr Vater bis zu seinem Tod durchgehend selbst im Haus gewohnt, gilt die Ausnahme auch dann, wenn der ursprüngliche Kauf erst wenige Jahre zurückliegt. Ziehen Sie als Erbe hingegen selbst für einige Zeit ein, bevor Sie verkaufen, kann auch das die Ausnahme erfüllen, solange die zeitlichen Voraussetzungen eingehalten werden. Ob Ihr konkreter Fall darunterfällt, hängt von den genauen Umständen ab, hier lohnt sich vor dem Verkauf ein Gespräch mit einem Steuerberater, gerade wenn die Fristen knapp ausfallen.
Was gilt bei mehreren Erben (Erbengemeinschaft)?
Erben mehrere Personen gemeinsam, ändert sich am Grundprinzip wenig: Jeder Miterbe versteuert seinen eigenen Anteil, mit seinem eigenen persönlichen Freibetrag. Ein Geschwisterteil mit eigenen Kindern zahlt also nicht automatisch mehr oder weniger Erbschaftsteuer als ein anderes, solange beide zur gleichen Steuerklasse gehören.
Für den Verkauf selbst gilt zusätzlich, dass alle Miterben gemeinsam entscheiden müssen, wie im Ratgeber Erbengemeinschaft: Haus verkaufen ausführlich beschrieben. Möchte ein Geschwisterteil die Immobilie stattdessen behalten und die anderen auszahlen, fällt dabei in der Regel keine zusätzliche Grunderwerbsteuer an, das ist aber ein eigenes Thema, unabhängig von der hier behandelten Erbschaftsteuer.
Auch bei der Spekulationsfrist ändert sich für die einzelnen Miterben nichts Grundsätzliches: Jeder von ihnen tritt für seinen Anteil in dieselbe steuerliche Position des Erblassers ein, die Frist läuft also für alle Miterben gleichermaßen seit dem ursprünglichen Kauf. Uneinigkeit zwischen den Erben verlängert oder verkürzt diese Frist nicht, sie betrifft ausschließlich die Frage, wann und ob überhaupt verkauft werden kann.
Häufige Fragen zu Steuer und Fristen beim geerbten Haus
Muss ich schon beim Erben selbst Steuern zahlen?
Nur wenn der Wert Ihres Erbteils Ihren persönlichen Freibetrag übersteigt. Liegt er darunter, fällt keine Erbschaftsteuer an.
Wie berechnet das Finanzamt den Wert der Immobilie?
Anhand des Verkehrswerts. Bei einem zeitnahen Verkauf an Dritte wird der tatsächlich erzielte Verkaufspreis oft als Nachweis anerkannt.
Wann ist die Spekulationssteuer komplett vermeidbar?
Nach Ablauf der Zehn-Jahres-Frist seit dem Kauf durch den Erblasser, oder wenn die Voraussetzungen der Eigennutzung erfüllt sind.
Wer zahlt die Erbschaftsteuer, wenn mehrere Geschwister erben?
Jeder Miterbe zahlt für seinen eigenen Anteil, mit seinem eigenen Freibetrag, unabhängig von den anderen Erben.
Brauche ich für die Steuerfragen einen Steuerberater?
Für die konkrete Berechnung in Ihrem Einzelfall empfehlen wir immer ein Gespräch mit einem Steuerberater, insbesondere wenn Fristen oder Werte knapp ausfallen.
Fazit
Steuer und Fristen bei einer geerbten Immobilie klingen zunächst kompliziert, lassen sich aber auf zwei klare Fragen herunterbrechen: Übersteigt der geerbte Wert Ihren persönlichen Freibetrag, und ist die Zehn-Jahres-Frist seit dem ursprünglichen Kauf durch den Erblasser bereits abgelaufen? Wer beide Fragen für sich beantwortet, weiß meist schon, ob überhaupt eine der beiden Steuern relevant wird, und kann den weiteren Verkaufsprozess deutlich entspannter angehen. Als Makler in Mönchengladbach klären wir diese Fragen gemeinsam mit Ihnen, bevor der Verkaufsprozess überhaupt beginnt.
Sie möchten wissen, welchen Wert Ihre geerbte Immobilie in Mönchengladbach hat, bevor Sie über Steuern und Verkauf entscheiden? Wir schätzen den Marktwert kostenlos ein.
Kostenlose Immobilienbewertung anfordern
Sandy Zimmermann begleitet seit 12 Jahren Eigentümer am Niederrhein, auch bei den Steuerfragen rund um eine geerbte Immobilie, immer mit Verweis auf die passende Fachberatung für den Einzelfall.
Quellen
- § 16 ErbStG (Freibeträge Erbschaftsteuer): gesetze-im-internet.de
- § 23 EStG (Private Veräußerungsgeschäfte, Spekulationsfrist): gesetze-im-internet.de
Diese Informationen ersetzen keine individuelle Rechts- oder Steuerberatung. Für Ihren konkreten Einzelfall empfehlen wir ein Gespräch mit einem Steuerberater oder Notar.